
Sistema Anchieta e Imigrantes adota pedágio eletrônico
17/11/2026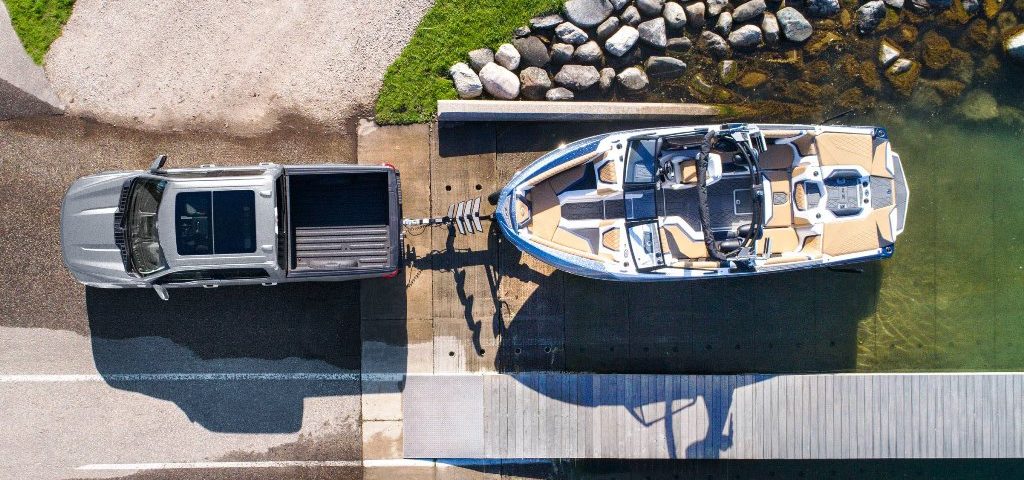
Picape grande Ford F150 Platinum com sistema de estabilidade para reboque
A Medida Provisória número 1.399, publicada em 4 de novembro de 2026, determinou que picapes utilizadas no campo continuarão sujeitas ao Imposto Seletivo. A regra estabelece que apenas veículos de carga com peso bruto total igual ou superior a 3.500 quilos entram na categoria de caminhão e recebem não incidência tributária. O impacto afeta o planejamento financeiro de produtores rurais em todo o país a partir de fevereiro de 2027.
O governo federal publicou, no dia 4 de novembro de 2026, as normas que definem a cobrança do Imposto Seletivo (IS). A legislação estabelece que caminhões com peso bruto total igual ou superior a 3.500 quilos ficam isentos do novo tributo.
Contudo, as picapes ganharam exclusão expressa dessa categoria, independentemente do peso do veículo. Uma fazenda que adquire dois modelos diferentes com 4 mil quilos de peso bruto total enfrenta tratamentos fiscais distintos na aquisição.
Apenas o modelo classificado como caminhão recebe o benefício da não incidência tributária. A picape segue as regras gerais de taxação e mantém alíquota zero apenas em hipóteses específicas de versões sustentáveis de fábrica.
O sócio responsável pela área tributária do Lara Martins Advogados, Lélio Aleixo Araújo Soares, explica a recuperação de créditos para o setor produtivo.
“Comprar a picape para trabalhar na fazenda não significa que todos os tributos da aquisição poderão ser recuperados depois”, aponta o especialista.
O produtor enquadrado no regime regular pode ter direito a créditos de Imposto sobre Bens e Serviços (IBS) e de Contribuição sobre Bens e Serviços (CBS). No entanto, o Imposto Seletivo incide uma única vez, não gera crédito e integra a base de cálculo dos demais tributos, tornando-se custo definitivo.
Já o produtor rural abaixo do limite de receita não consegue recuperar nenhum valor pago na operação. A cobrança do tributo está prevista para começar em 2 de fevereiro de 2027, com vigência provisória até o final daquele ano.
A conversão da medida provisória em lei pelo Congresso Nacional precisa ocorrer até 31 de dezembro de 2026 para sustentar a cobrança no próximo ano. Caso contrário, a exigência poderá sofrer questionamentos jurídicos consistentes.
Planejamento e contratos no agronegócio
O sócio e head de Direito do Agronegócio da banca, André Aidar, alerta para a necessidade de cautela no planejamento financeiro das propriedades. As picapes integram a estrutura operacional de muitas propriedades na logística interna e no transporte de equipamentos.
O custo adicional de aquisição afeta diretamente a decisão de renovar a frota e reduz a verba destinada a outras áreas da produção. O produtor rural precisa avaliar a compra do veículo como parte do custo de sua atividade.
Em um ambiente que convive com volatilidade de preços e riscos climáticos, qualquer mudança tributária exige análise rigorosa do fluxo de caixa. Aidar recomenda atenção redobrada aos reajustes de preços atribuídos de forma genérica à reforma tributária.
Se o vendedor pedir aumento de preço, o produtor deve solicitar uma comparação detalhada para a mesma versão do veículo. A simples menção ao Imposto Seletivo não justifica o encarecimento automático do produto na concessionária.
Nos contratos de aquisição com entrega futura, a inclusão de critérios objetivos evita que a incerteza legislativa seja transferida integralmente para o comprador. A previsibilidade contratual protege o orçamento da propriedade e garante uma distribuição equilibrada dos riscos comerciais.
Portanto, a renovação da frota exige atenção redobrada aos detalhes jurídicos e fiscais para evitar prejuízos inesperados. Com isso, o setor produtivo busca alternativas para manter a eficiência operacional diante das novas regras tributárias brasileiras.
O Imposto Seletivo é um tributo federal criado para desestimular o consumo de produtos e serviços que prejudicam a saúde ou o meio ambiente, incidindo diretamente sobre mercadorias específicas na cadeia econômica.
